Descobrir se o nome está “sujo”, ou seja, se o CPF está negativado, é importante para entender a situação financeira e identificar possíveis dívidas em aberto. A consulta pode ser feita pela internet, de forma rápida e, em muitos casos, gratuitamente.
Existem diferentes formas de verificar se há registros de inadimplência vinculados ao CPF. Entre as principais estão as consultas pela Serasa, SPC Brasil e Consumidor Positivo/Boa Vista, além de outros canais disponibilizados por empresas e instituições.
Neste artigo, você vai entender o que significa ter o CPF negativado, como consultar a situação em diferentes plataformas, descobrir qual empresa registrou a dívida e diferenciar um CPF negativado de um CPF irregular na Receita Federal. Também explicaremos o que fazer para regularizar uma dívida e quanto tempo pode levar para o nome ficar limpo após o pagamento.
Conteudo
- Como saber se o CPF está negativado?
- O que significa ter o CPF negativado?
- 4 formas de consultar se o CPF está negativado
- Como saber qual empresa negativou meu CPF?
- CPF negativado e CPF irregular na Receita Federal são a mesma coisa?
- Como consultar a situação do CPF na Receita Federal?
- O que fazer se o CPF estiver negativado?
- Como regularizar uma dívida negativada?
- Depois de pagar a dívida, quando o nome fica limpo?
- É possível ter CPF regular e estar negativado?
- Perguntas frequentes
Como saber se o CPF está negativado?
A forma mais simples de saber se o CPF está negativado é consultar os principais birôs de crédito, como Serasa, SPC Brasil e Consumidor Positivo/Boa Vista. Essas plataformas permitem verificar se existem dívidas ou registros de inadimplência associados ao documento.
A consulta geralmente pode ser feita pela internet, utilizando o CPF e, dependendo da plataforma, uma conta cadastrada. Além de indicar se há alguma pendência, algumas consultas mostram informações como o nome da empresa credora, o valor da dívida e a data do registro.
É importante consultar mais de uma plataforma, porque uma dívida pode aparecer em um birô de crédito e não necessariamente constar em outro. Por isso, se a intenção é fazer uma verificação mais completa, vale consultar diferentes bases.
Também é importante não confundir CPF negativado com CPF irregular na Receita Federal. A negativação está relacionada a dívidas e registros de inadimplência em bancos de dados de proteção ao crédito, enquanto a situação cadastral do CPF na Receita Federal é outra questão.
O CPF fica negativado quando uma pessoa deixa de pagar uma dívida e o credor registra essa inadimplência em um cadastro de proteção ao crédito. Antes da negativação, o consumidor deve ser comunicado sobre o registro. Depois que a dívida é paga ou regularizada, o credor deve solicitar a retirada da restrição dentro do prazo aplicável.
O que significa ter o CPF negativado?
Ter o CPF negativado significa que existe uma dívida em atraso registrada em um cadastro de inadimplentes de uma empresa de proteção ao crédito. Isso pode acontecer, por exemplo, quando uma conta, parcela de financiamento, empréstimo ou compra não é paga dentro do prazo e o credor registra a inadimplência.
A negativação pode dificultar o acesso a crédito, financiamentos, empréstimos e compras parceladas, já que as empresas podem consultar o histórico de pagamentos antes de aprovar uma operação.
É importante destacar que CPF negativado não significa que o documento esteja irregular na Receita Federal. São situações diferentes: a negativação está relacionada a dívidas e registros de inadimplência, enquanto a situação cadastral do CPF na Receita diz respeito ao cadastro do contribuinte.
4 formas de consultar se o CPF está negativado
Existem diferentes maneiras de verificar se há dívidas ou registros de inadimplência vinculados ao CPF. As principais são as consultas oferecidas pelos birôs de crédito, que permitem conferir informações sobre pendências financeiras diretamente pela internet.
Como cada empresa mantém sua própria base de informações, uma consulta não necessariamente substitui as outras. Para ter uma visão mais completa da situação, pode ser interessante verificar mais de uma plataforma.
1. Pela Serasa

Uma das formas mais simples de verificar se o CPF está negativado é pela Serasa. A consulta do próprio CPF é gratuita e pode ser feita pelo site ou pelo aplicativo da empresa. Depois de acessar a conta, o consumidor consegue verificar se existem dívidas negativadas e consultar informações sobre as pendências.
Passo a passo pelo site da Serasa
1. Acesse o site da Serasa aqui
Entre na página oficial da Serasa e procure pela opção de consultar CPF grátis.
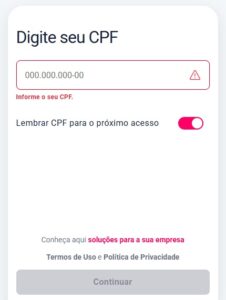
2. Informe seu CPF e faça login
Digite o CPF e a senha cadastrada. Se ainda não tiver uma conta, será necessário criar um cadastro gratuito.
3. Consulte a situação do CPF
Depois de entrar, confira as informações apresentadas na tela. A Serasa mostra se existem dívidas negativadas associadas ao CPF.
4. Acesse os detalhes das dívidas
Se houver pendências, entre na área “Meu CPF” ou na seção de dívidas para verificar informações como a empresa responsável pela dívida, valor e outros dados disponíveis.
5. Verifique se há oferta de negociação
Quando disponível, a plataforma também pode apresentar ofertas para negociação da dívida pelo Serasa Limpa Nome.
2. Pelo SPC Brasil
O SPC Brasil oferece consulta gratuita do CPF pelo Portal do Consumidor e pelo aplicativo SPC Consumidor. A consulta permite verificar se existem pendências registradas no banco de dados do SPC Brasil e também acessar informações como o Score de Crédito.

Passo a passo pelo SPC Brasil
1. Acesse a Loja SPC Brasil aqui
Entre no site oficial da Loja SPC Brasil e procure pela área de consultas para pessoas físicas.
2. Escolha a consulta de CPF
Selecione a opção que deseja. O SPC Brasil oferece diferentes tipos de consulta, desde uma consulta essencial até opções mais completas, que podem incluir Score e outras informações.
3. Faça seu cadastro ou login
Se ainda não tiver uma conta, será necessário realizar um cadastro. Caso já tenha acesso, basta entrar com seus dados.
4. Informe os dados solicitados
Digite o CPF que deseja consultar e preencha as demais informações solicitadas pela plataforma.
5. Escolha a forma de pagamento, se houver
Algumas consultas disponíveis na Loja SPC Brasil são pagas. Nesses casos, selecione a forma de pagamento oferecida e conclua a compra.
6. Acesse o resultado da consulta
Depois da confirmação do pagamento, quando aplicável, o relatório fica disponível na área “Minha conta > Minhas consultas”. O SPC informa que o relatório permanece disponível por 10 dias.
7. Confira se existem registros no CPF
No relatório, verifique se há dívidas ou outros registros de inadimplência associados ao CPF. A consulta essencial, por exemplo, informa se existem dívidas registradas no SPC Brasil e apresenta detalhes sobre esses registros.
3. Pelo aplicativo SPC Consumidor

Outra forma de consultar se o CPF está negativado é pelo aplicativo SPC Consumidor, do SPC Brasil. O consumidor pode acessar a plataforma, informar seus dados e consultar as informações disponíveis sobre seu CPF.
A consulta pode mostrar registros de inadimplência associados ao documento, incluindo informações sobre os credores e as dívidas registradas. O SPC Brasil explica que a consulta permite verificar se o consumidor está registrado no cadastro de inadimplentes e obter dados do credor para iniciar uma negociação diretamente com a empresa.

Passo a passo pelo SPC Consumidor
1. Baixe o aplicativo SPC Consumidor
Procure pelo aplicativo SPC Consumidor na loja oficial do seu celular. O app está disponível para Android e iOS.
- Android: Baixar o SPC Consumidor no Google Play
- iPhone/iOS: Baixar o SPC Consumidor na App Store
2. Crie sua conta ou faça login
Abra o aplicativo e cadastre-se ou entre com os dados da conta já criada. O SPC Brasil informa que o acesso é feito com CPF e senha.
3. Acesse a consulta do CPF
Depois de entrar, procure pela opção de consulta do CPF para visualizar as informações disponíveis sobre sua situação financeira.
4. Confira se existem pendências
O aplicativo informa se existem pendências registradas no SPC Brasil e permite visualizar as informações relacionadas às dívidas.
5. Verifique os detalhes da dívida
Caso apareça uma restrição, confira o credor, os dados da pendência e as demais informações apresentadas antes de procurar a empresa para negociar.
6. Consulte também o Score
Além das possíveis restrições, o aplicativo permite consultar gratuitamente o SPC Score, que é uma pontuação relacionada ao comportamento de crédito.
4. Pelo Consumidor Positivo/Boa Vista

O Consumidor Positivo, plataforma da Boa Vista, também permite consultar informações relacionadas ao CPF e verificar se existem débitos registrados em sua base. A consulta pode ser feita gratuitamente pela internet, após o cadastro do consumidor.
Passo a passo pelo Consumidor Positivo
1. Acesse o Consumidor Positivo aqui
Entre no site oficial do Consumidor Positivo e procure pela opção de consulta de CPF.
2. Faça seu cadastro ou entre na conta
Informe os dados solicitados para criar seu acesso ou faça login caso já tenha uma conta.
3. Informe o CPF
Digite o número do CPF que deseja consultar e siga as instruções apresentadas na plataforma.
4. Confira as informações disponíveis
Depois da identificação, consulte os registros apresentados. A plataforma pode mostrar informações sobre débitos, incluindo o credor e o valor da dívida.
5. Verifique se existe alguma negativação
Se houver um registro de inadimplência, confira cuidadosamente o nome da empresa, o valor e os demais dados da dívida antes de tomar qualquer providência.
6. Procure o credor para negociar, se necessário
Caso a dívida seja reconhecida, o consumidor pode utilizar as informações apresentadas para entrar em contato com a empresa credora e verificar as possibilidades de pagamento ou negociação.
Como saber qual empresa negativou meu CPF?
Depois de descobrir que existe uma negativação, é possível verificar qual empresa registrou a dívida. Essa informação costuma aparecer nos detalhes da pendência dentro do próprio serviço de consulta utilizado, como Serasa, SPC Brasil ou Consumidor Positivo.
Ao abrir o registro, procure informações como:
- Nome da empresa ou credor que registrou a dívida;
- Valor da pendência;
- Data de vencimento ou período relacionado à dívida;
- Data em que a negativação foi registrada, quando disponível;
- Número ou identificação do contrato, quando informado.
Onde consultar
| Plataforma | Onde verificar |
|---|---|
| Serasa | Acesse a área de dívidas ou Meu CPF após fazer login. |
| SPC Brasil | Consulte o relatório ou as informações de pendências disponíveis no serviço utilizado. |
| Consumidor Positivo/Boa Vista | Acesse a área de consulta do CPF e confira os débitos apresentados. |
Se você reconhece a dívida, pode entrar em contato diretamente com a empresa para verificar as opções de pagamento ou negociação.
Já se não reconhece a dívida, não é recomendado realizar o pagamento imediatamente. Primeiro, confira os dados apresentados e procure a empresa responsável para contestar a cobrança. Se houver indícios de fraude ou registro indevido, também é importante buscar orientação pelos canais oficiais do credor e do birô de crédito.
CPF negativado e CPF irregular na Receita Federal são a mesma coisa?
Não. CPF negativado e CPF irregular na Receita Federal são situações diferentes e não devem ser confundidas.
O CPF negativado está relacionado a dívidas não pagas e ao registro de inadimplência em bancos de dados de proteção ao crédito, como Serasa e SPC Brasil. A negativação pode dificultar a obtenção de crédito, financiamentos e outras operações financeiras.
Já o CPF irregular na Receita Federal está relacionado à situação cadastral do documento. O CPF pode aparecer como pendente de regularização, suspenso, cancelado, nulo ou com titular falecido, dependendo do caso e da situação encontrada no cadastro da Receita Federal.
| Situação | O que significa |
|---|---|
| CPF negativado | Existem dívidas ou registros de inadimplência em uma base de proteção ao crédito. |
| CPF regular | O cadastro do CPF está regular perante a Receita Federal. |
| CPF pendente de regularização | Existe alguma pendência cadastral que precisa ser regularizada. |
| CPF suspenso | Há inconsistências ou problemas nas informações cadastrais. |
| CPF cancelado | O cadastro foi cancelado em determinadas situações previstas pela Receita Federal. |
Assim, uma pessoa pode estar com o CPF regular na Receita Federal e, ao mesmo tempo, ter o nome negativado por causa de uma dívida. Da mesma forma, é possível ter CPF regularizado na Receita e não possuir nenhuma restrição de crédito.
Por isso, se a dúvida for saber se existem dívidas ou restrições de crédito, a consulta deve ser feita nos birôs de crédito. Se o objetivo for verificar se o cadastro do CPF está regular, a consulta deve ser realizada diretamente no site da Receita Federal.
Confira mais informações aqui: Como regularizar CPF suspenso, cancelado ou pendente
Como consultar a situação do CPF na Receita Federal?
A situação cadastral do CPF pode ser consultada gratuitamente pela internet, diretamente pelos canais oficiais da Receita Federal. Essa consulta é diferente da verificação de dívidas em Serasa, SPC Brasil ou outros birôs de crédito: ela mostra apenas a situação do CPF perante a Receita.
Passo a passo para consultar o CPF
1. Acesse o serviço oficial da Receita Federal
Entre na página de Comprovante de Situação Cadastral no CPF disponibilizada pela Receita Federal.
2. Informe o CPF
Digite o número do CPF que deseja consultar.

3. Informe a data de nascimento
Preencha a data de nascimento exatamente como consta no cadastro, e selecione a caixinha, ✅ Sou humano.
4. Faça a consulta
Após preencher os dados solicitados, confirme a consulta para visualizar a situação cadastral do CPF.
5. Confira o resultado
O sistema informará a situação cadastral encontrada, como Regular, Pendente de Regularização, Suspensa, Nula ou Cancelada, conforme o caso.
O que fazer se o CPF estiver negativado?

Se a consulta mostrar que o CPF está negativado, o primeiro passo é identificar qual dívida gerou a restrição. Verifique o nome da empresa credora, o valor, a data do registro e outras informações disponíveis na plataforma de consulta.
Depois de confirmar a dívida, existem algumas alternativas para resolver a situação:
- Entrar em contato com a empresa credora para confirmar o débito e conhecer as opções de pagamento.
- Negociar a dívida, caso não seja possível pagar o valor integral de uma vez.
- Verificar descontos ou condições especiais oferecidos pelo credor ou por plataformas de negociação.
- Guardar os comprovantes de pagamento ou do acordo realizado.
- Acompanhar a retirada da negativação após a quitação ou cumprimento do acordo, conforme as condições estabelecidas.
Se você não reconhecer a dívida, não faça o pagamento antes de verificar a origem da cobrança. Nesse caso, procure a empresa responsável pelo registro e solicite esclarecimentos. Se houver erro, fraude ou uma dívida que já tenha sido paga, é possível contestar a cobrança e solicitar a correção da informação.
Como regularizar uma dívida negativada?
Para regularizar uma dívida negativada, é necessário quitar o débito ou negociar com a empresa credora. O procedimento pode variar conforme a empresa e a forma como a dívida foi registrada, mas geralmente é possível fazer a negociação pela internet.
Passo a passo
1. Identifique a dívida
Consulte seu CPF e verifique qual empresa registrou a negativação, o valor devido e as demais informações disponíveis.
2. Procure o credor
Entre em contato diretamente com a empresa responsável pela dívida ou utilize uma plataforma oficial de negociação, como o Serasa Limpa Nome, quando a empresa oferecer essa opção.
3. Escolha uma forma de pagamento
Dependendo das condições oferecidas, você poderá pagar o débito à vista ou negociar um parcelamento.
4. Confirme as condições do acordo
Antes de aceitar, confira o valor total, quantidade de parcelas, datas de vencimento, descontos e demais condições.
5. Faça o pagamento
Efetue o pagamento conforme o acordo estabelecido e guarde o comprovante.
6. Aguarde a atualização do cadastro
Depois da confirmação do pagamento, a empresa credora deve solicitar a retirada do registro de inadimplência dentro do prazo aplicável.
E se a dívida já tiver sido paga?
Se você já quitou a dívida, mas ela continua aparecendo como negativada depois do prazo esperado, entre em contato com a empresa responsável pelo registro e apresente o comprovante de pagamento.
Se a empresa não corrigir a informação, o consumidor pode procurar os canais de atendimento do próprio birô de crédito e, se necessário, os órgãos de defesa do consumidor.
Depois de pagar a dívida, quando o nome fica limpo?
Depois que uma dívida negativada é paga integralmente, a empresa responsável pelo registro deve providenciar a exclusão da informação dos cadastros de inadimplentes. O prazo para essa atualização é de até 5 dias úteis, contados a partir da confirmação do pagamento, conforme entendimento consolidado do Superior Tribunal de Justiça (STJ).
No caso de uma dívida parcelada, é importante verificar as condições do acordo. Quando o primeiro pagamento de um acordo é realizado, a situação pode ser alterada conforme os termos da negociação, mas se houver novas parcelas em atraso, o credor poderá tomar as medidas cabíveis previstas no acordo.
O que fazer se a negativação não sair?
Se já passaram 5 dias úteis após o pagamento e a dívida continua aparecendo como negativada, o consumidor deve:
- Entrar em contato com a empresa credora;
- Apresentar o comprovante de pagamento;
- Solicitar a retirada do registro;
- Acompanhar a atualização nos birôs de crédito.
Se o problema não for resolvido, o consumidor pode procurar os canais de atendimento do birô de crédito e os órgãos de defesa do consumidor.
É possível ter CPF regular e estar negativado?
Sim. É perfeitamente possível ter o CPF regular na Receita Federal e, ao mesmo tempo, estar negativado em um cadastro de proteção ao crédito.
Isso acontece porque são situações diferentes. A Receita Federal verifica a situação cadastral do CPF, enquanto empresas como Serasa, SPC Brasil e Boa Vista mantêm informações relacionadas ao histórico de crédito e à inadimplência.
Por exemplo, uma pessoa pode consultar o CPF na Receita Federal e encontrar a situação “Regular”, mas ter uma dívida em atraso registrada na Serasa. Nesse caso, o documento está regular do ponto de vista cadastral, mas o consumidor possui uma restrição de crédito.
| Situação | O que significa |
|---|---|
| CPF regular + sem negativação | Cadastro regular na Receita e nenhuma restrição de crédito encontrada na consulta realizada. |
| CPF regular + negativado | Cadastro regular na Receita, mas existem dívidas registradas em um ou mais birôs de crédito. |
| CPF irregular + sem negativação | Existe uma pendência cadastral na Receita, mas não há necessariamente uma dívida negativada. |
| CPF irregular + negativado | Há uma pendência cadastral na Receita e também uma ou mais restrições de crédito. |
Por isso, se você quer saber se está com o nome limpo, não basta consultar a situação do CPF na Receita Federal. É necessário verificar também os principais bancos de dados de proteção ao crédito.
Perguntas frequentes
Como saber se o CPF está negativado?
Ter o CPF negativado é a mesma coisa que ter o CPF irregular?
Como consultar se o CPF está negativado pela Serasa?
É possível consultar o CPF gratuitamente na Serasa?
Como consultar o CPF pelo SPC Brasil?
Como consultar o CPF pelo Consumidor Positivo?
Onde consultar a situação do CPF na Receita Federal?
Como saber qual empresa negativou meu CPF?
O que fazer se eu não reconhecer uma dívida negativada?
Como regularizar uma dívida negativada?
Quanto tempo demora para sair a negativação depois de pagar a dívida?
O nome fica limpo depois de pagar a primeira parcela de um acordo?
É possível ter CPF regular e estar negativado?
Consultar o CPF na Receita Federal mostra se o nome está sujo?
A negativação pode aparecer em apenas um birô de crédito?